Crédit de construction et crédit consommation logement
Borrowers facing property developments confront a structural distinction when choosing between temporary construction financing and consumer housing credit. Unlike a classical mortgage or a standard crédit de construction, which covers major building, transformation, or renovation expenses through progressively released funds, alternative options such as a housing consumer credit are bound by specific regulatory limits, including amounts generally ranging from a few hundred euros up to 75 000 €.
Fonctionnement et calcul des intérêts
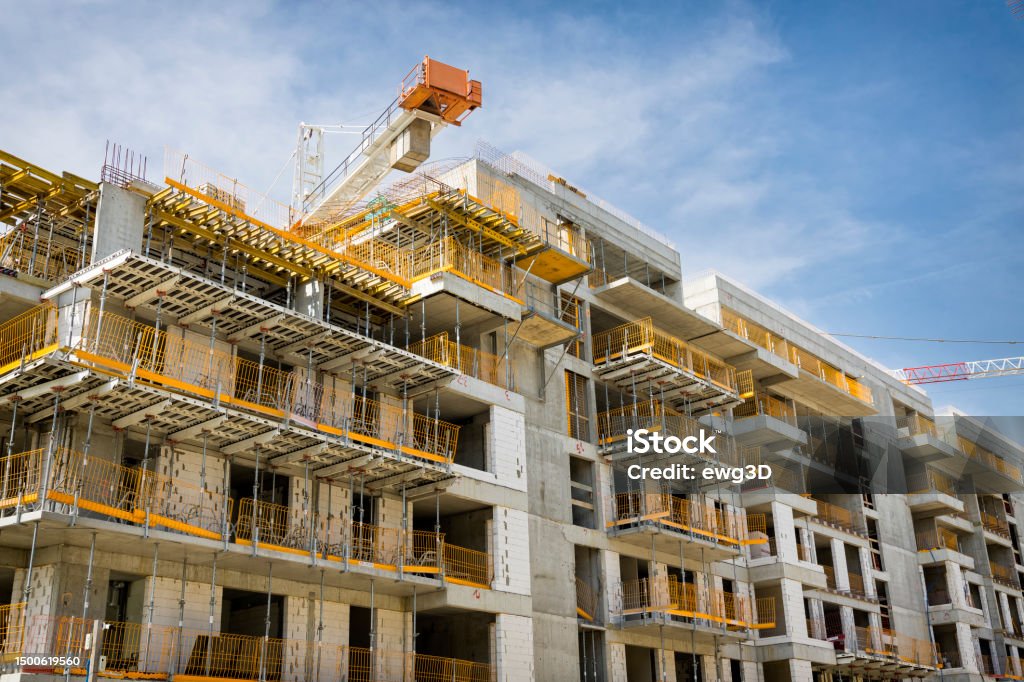
Le crédit de construction repose sur un mécanisme par étapes où la banque ouvre un compte de construction pour payer les factures des architectes, entrepreneurs, artisans et fournisseurs au fur et à mesure de l’avancement du chantier. Au début, seule une petite partie du montant autorisé est prélevée, et les intérêts sont généralement calculés sur le montant effectivement utilisé plutôt que sur la totalité de la limite de crédit autorisée. En comparaison, un crédit à la consommation logement impose des durées de remboursement plus courtes comprises entre 12 et 84 mois, avec des taux d’intérêt généralement plus élevés qu’un prêt immobilier mais sans frais de garantie ni hypothèque.
Conditions d’examen et consolidation hypothécaire
Avant d’accorder un crédit de construction, la banque examine rigoureusement le prix du terrain, le budget détaillé, les plans, les fonds propres, la valeur estimée après travaux et la capacité financière de l’emprunteur. Cette solution demeure temporaire : une fois le chantier terminé, le montant utilisé est consolidé en hypothèque par le biais d’une ou plusieurs tranches hypothécaires, telles qu’une hypothèque à taux fixe ou une hypothèque SARON.